
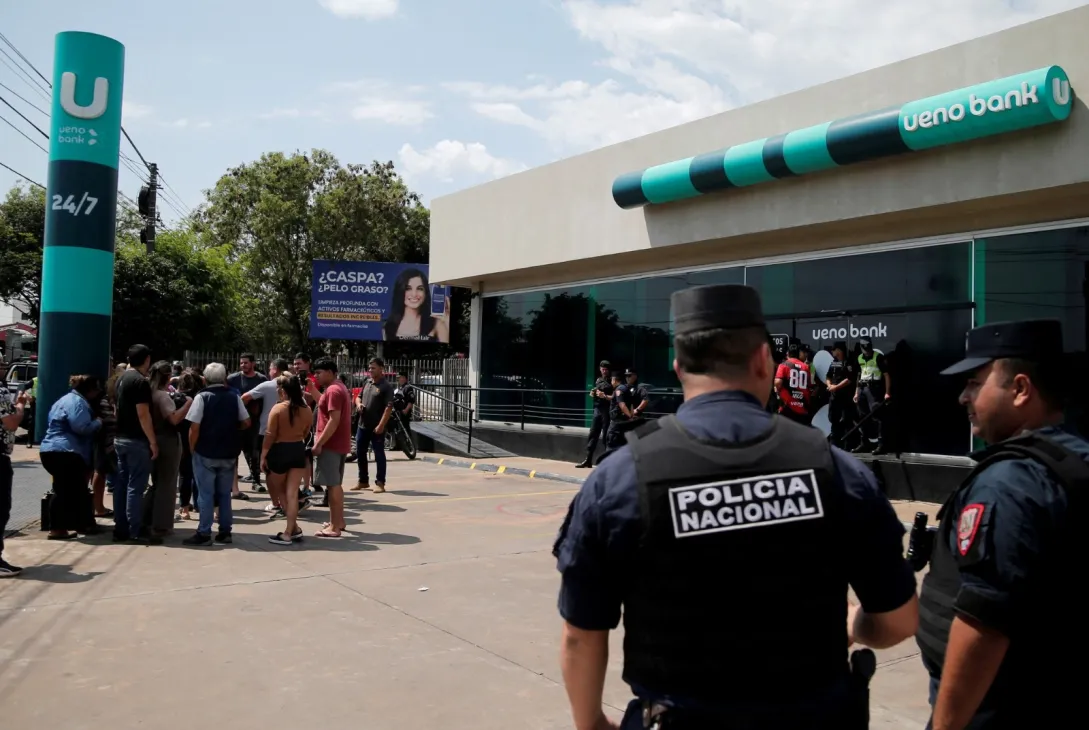
La entidad llegó a reunir 2,9 millones de usuarios y concentraba casi el 9% de los depósitos del sistema financiero paraguayo
La caída de Ueno Bank sacudió el sistema financiero de Paraguay y abrió una crisis que trascendió ampliamente el ámbito bancario. La intervención del Banco Central, las investigaciones judiciales contra sus directivos y la imposibilidad de acceder a los ahorros dejaron a millones de clientes en una situación de incertidumbre. El caso también alcanzó al poder político: el vínculo de figuras del gobierno con la entidad convirtió el episodio en un escándalo de alcance nacional.
El impacto se explica, en buena medida, por la dimensión que había alcanzado el banco. Ueno acumulaba 2,9 millones de clientes, alrededor del 60% de la población adulta paraguaya, y era la entidad con mayor cantidad de usuarios del país. Al cierre de 2025 concentraba el 8,9% de los depósitos y el 5,9% de los créditos del sistema bancario, integrado por 16 entidades.
Su crecimiento había sido vertiginoso. Nació de la expansión del Grupo Vázquez, que en 2021 adquirió Financiera El Comercio y ya controlaba Credicentro. Con una propuesta basada en la aplicación móvil, cuentas de bajo costo y servicios digitales, obtuvo autorización para operar como banco y comenzó sus actividades en diciembre de 2023.
El salto decisivo llegó en junio de 2024, cuando absorbió Visión Banco. Esa operación amplió su estructura y le permitió sumar cuentas, tarjetas, préstamos, inversiones y servicios para empresas. La estrategia comercial, las promociones y las transferencias inmediatas contribuyeron a multiplicar su presencia.
De una aplicación popular a un actor central de las finanzas
La expansión de Ueno no se limitó a los clientes particulares. La entidad también administraba alrededor de 850 millones de dólares pertenecientes a organismos públicos, entre ellos recursos del Instituto de Previsión Social (IPS), responsable de las jubilaciones y prestaciones de salud.
En marzo de 2026 había dado otra señal de su posicionamiento al emitir bonos por 350 millones de dólares, con vencimiento en 2031. Fue una operación inédita para la banca local: se convirtió en el único banco paraguayo con títulos negociados en mercados internacionales.
Su marca también ganó una fuerte exposición pública a través del deporte. Ueno se transformó en patrocinador de la Asociación Paraguaya de Fútbol y del Comité Olímpico Paraguayo. Incluso los estadios de Olimpia y Cerro Porteño, los dos clubes más populares del país, llevan su nombre comercial.
Esa presencia masiva explica por qué la crisis no quedó circunscripta a los accionistas o a los grandes inversores. El problema alcanzó a usuarios cotidianos, jubilados, empresas y organismos estatales.
La investigación que terminó con el cierre del banco
El origen de la crisis estuvo en una investigación del Banco Central del Paraguay (BCP), que detectó créditos otorgados a empresas relacionadas con el Grupo Vázquez, controlador de Ueno. Según el organismo, esas operaciones derivaron en incumplimientos y deterioraron los indicadores de liquidez de la entidad.
La situación se agravó cuando el índice de solvencia cayó por debajo de la mitad del mínimo exigido por la normativa. Ante el riesgo para los depositantes y para el resto del sistema financiero, el BCP dispuso el congelamiento de activos y pasivos, tomó el control de la entidad e inició un procedimiento de resolución.
La medida implicó el cierre de las operaciones y la suspensión de la aplicación móvil, las tarjetas y los demás servicios bancarios. De un momento a otro, los clientes quedaron sin posibilidad de utilizar sus fondos.
También se interrumpió el pago de los Certificados de Depósito de Ahorro (CDA), instrumentos de inversión a plazo fijo. Entre los afectados quedaron el IPS, el Ministerio de Economía, la Confederación Sudamericana de Fútbol, sociedades de bolsa, empresas y cajas de jubilaciones.
Las imputaciones y los créditos a empresas vinculadas
La investigación judicial avanzó sobre los responsables de la entidad y otras personas relacionadas con las firmas bajo sospecha. Los fiscales Jorge Arce, Silvio Corbeta, Yeimy Adle y Francisco Cabrera imputaron a ocho directivos de Ueno Bank y otras 19 personas.
Los cargos incluyen conducta indebida en situación de crisis, lesión de confianza, tentativa de estafa y violación de las normas sobre llevanza de libros de comercio.
Uno de los episodios bajo investigación es una operación realizada en junio de 2026, cuando Ueno habría transferido una cartera de créditos por 74,4 millones de dólares a Vinanzas SA, una empresa vinculada. La operación se habría concretado luego de que la Superintendencia de Bancos exigiera desprenderse de préstamos otorgados a compañías relacionadas con el grupo.
Según la investigación citada por el diario paraguayo Última Hora, la cartera incluía acreencias sobre Grupo Hendy, Grupo M y MOWI, entre otras firmas. Los investigadores sospechan que Vinanzas no contaba con recursos propios suficientes para afrontar la compra y que habría recibido financiamiento indirecto del propio banco.
Para el Ministerio Público, ese mecanismo pudo haber ocultado la verdadera situación patrimonial de Ueno: los créditos habrían terminado financiados, en los hechos, por la misma entidad que los había transferido. Se trata de operaciones que forman parte de la investigación y cuya responsabilidad deberá determinar la Justicia.
El vínculo político que agravó la crisis
El caso también adquirió una dimensión política por los vínculos entre la entidad y figuras centrales del gobierno paraguayo.
Santiago Peña había sido accionista de Ueno Bank hasta marzo de 2025, mientras que Carlos Carvallo, quien estaba al frente del Banco Central cuando se dispuso la intervención, había presidido la entidad financiera hasta julio de 2023, antes de asumir la conducción del organismo regulador.
Tras la intervención, Peña le pidió la renuncia a Carvallo. En medio de la crisis, designó al exministro de Industria Raúl Vera Bogado como nuevo titular del Banco Central, cargo que ya había ocupado entre 2001 y 2002, además de nombrar a dos nuevos directores.
El episodio desató protestas de ahorristas que reclamaban recuperar sus fondos y profundizó el cuestionamiento político al gobierno. La crisis bancaria se convirtió así en uno de los factores centrales del escenario que terminó con la renuncia de Peña, según el contexto planteado en la información de base.
Cómo devolverán los ahorros a los clientes
Mientras el Banco Central avanza con el proceso de resolución, las autoridades impulsaron un mecanismo para que los depositantes puedan recuperar una parte de sus fondos sin esperar a que concluya todo el procedimiento.
La Asociación de Bancos del Paraguay (Asoban) sostuvo que el resto de las entidades opera con normalidad y que trabaja para atender a los clientes que buscan trasladar sus operaciones. La organización también pidió evitar mensajes que generen temor sobre la situación general del sistema financiero.
En paralelo, el Congreso sancionó una ley que habilita un anticipo del Fondo de Garantía de Depósitos (FGD), posteriormente promulgada por Peña. La norma establece que cada depositante podrá recibir hasta 40 salarios mínimos mensuales, equivalentes a 121,7 millones de guaraníes, unos 19.787 dólares.
El desembolso deberá instrumentarse en un plazo de 24 horas y, como máximo, dentro de los cinco días hábiles posteriores a la entrada en vigencia de la ley.
Ese anticipo no modifica la cobertura general del fondo, que alcanza hasta 75 salarios mínimos por persona física o jurídica. Se trata de un mecanismo para adelantar parte de los recursos mientras continúa el proceso de resolución de la entidad.
La caída de Ueno dejó al descubierto los riesgos de una concentración tan grande de clientes y fondos en una sola entidad. Lo que comenzó como una propuesta bancaria digital de crecimiento acelerado terminó convertido en una crisis que puso bajo presión a los ahorristas, al sistema financiero y a las principales instituciones políticas de Paraguay.